

Import van gegevens
Om deze uitkeringstest te voeren, stelt de financieel beheerder een financieel plan
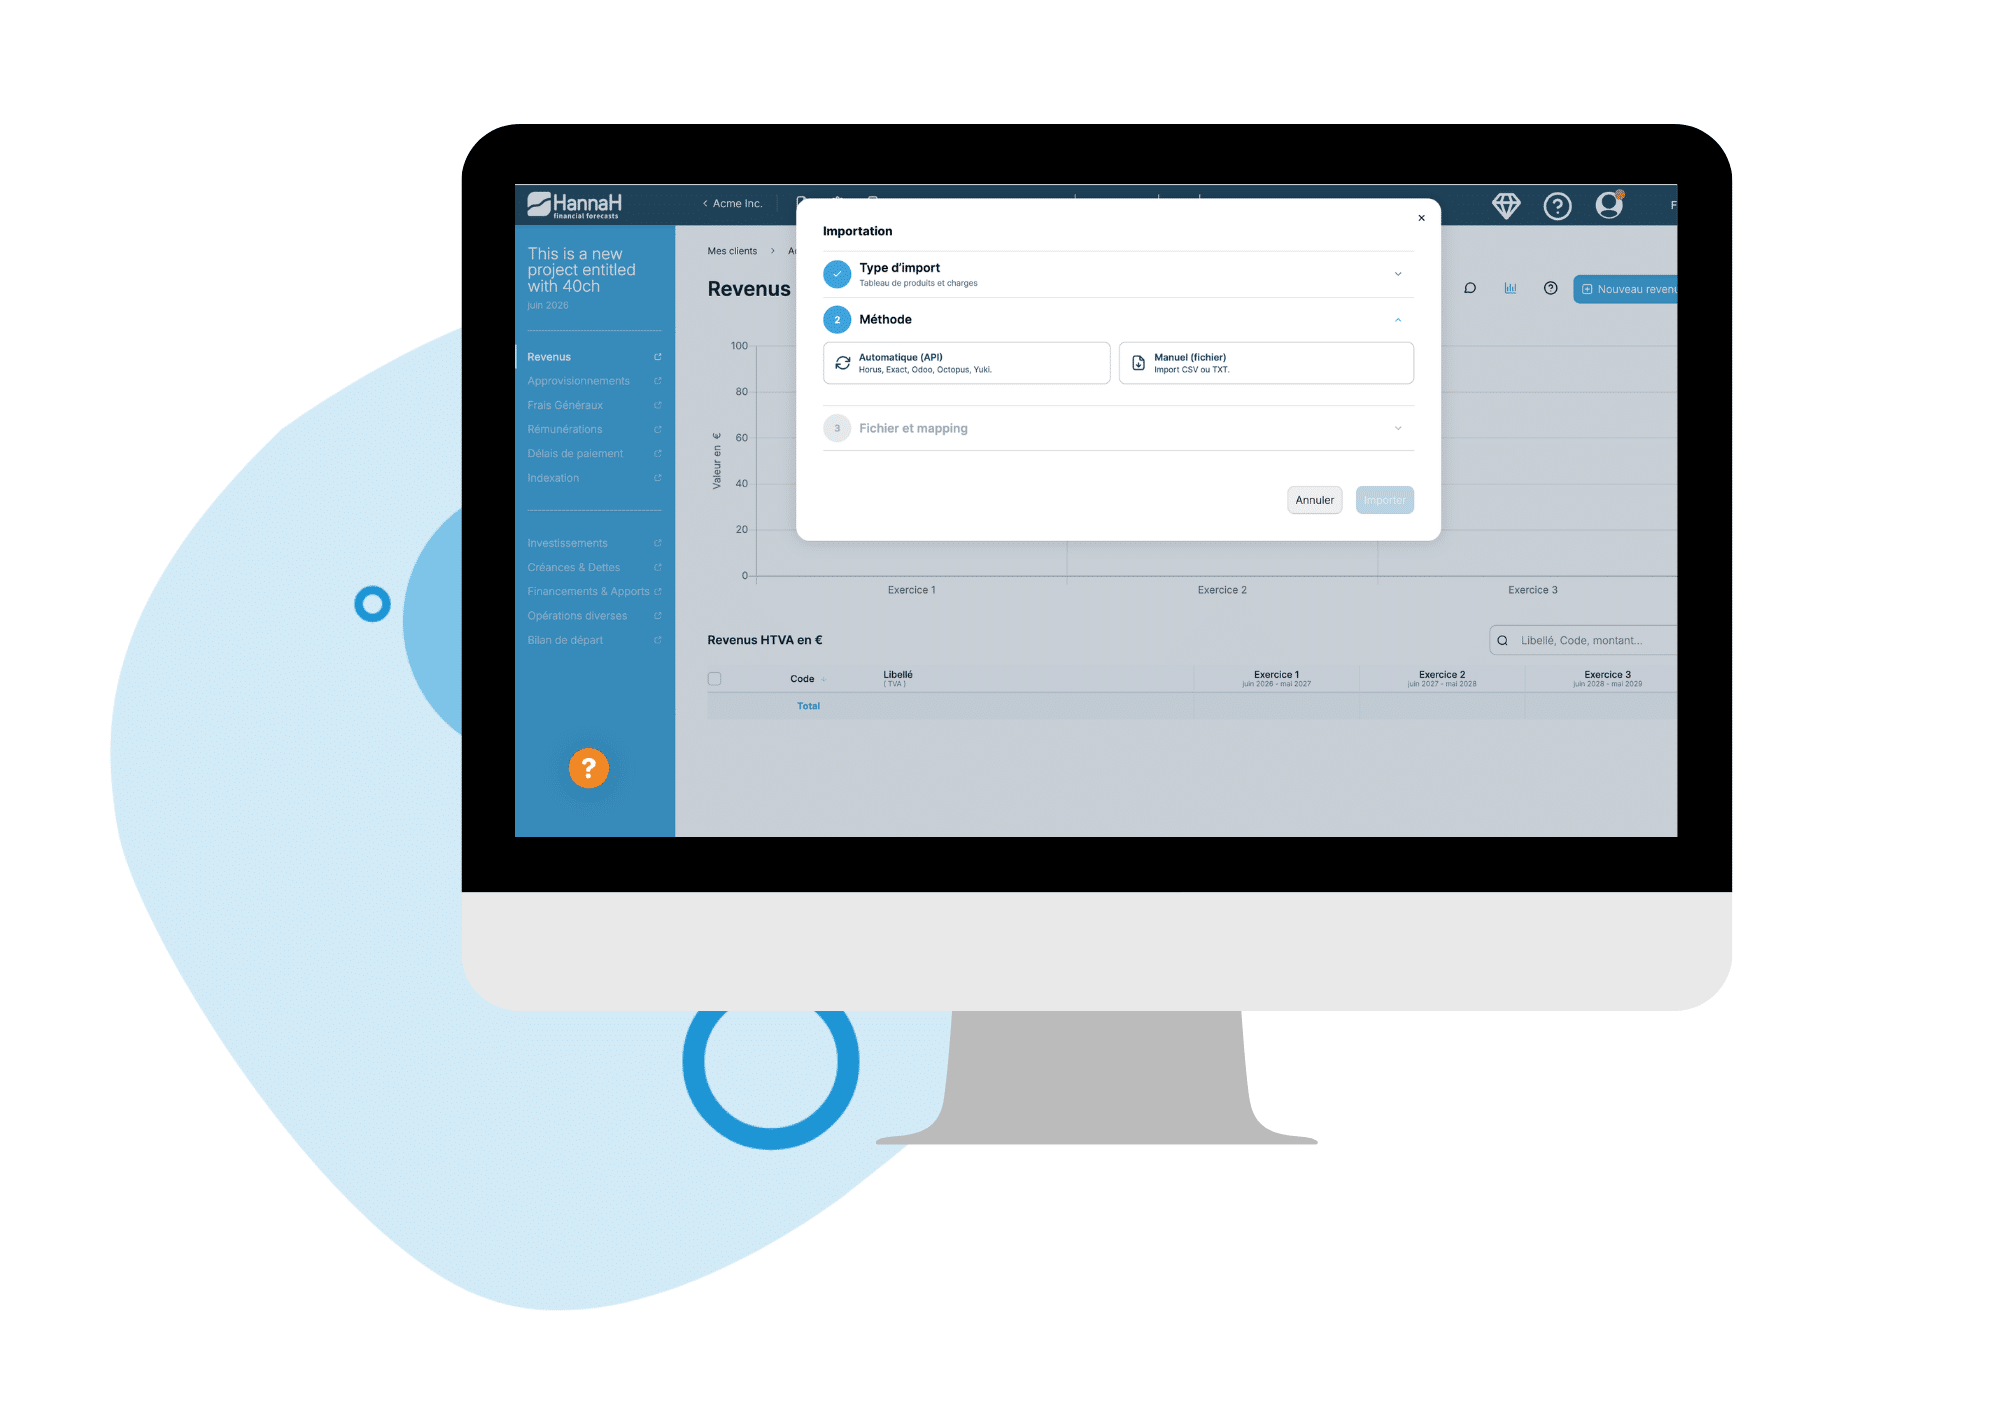
Om de uitkeringstest in HannaH uit te voeren, importeert u eenvoudig de gegevens uit uw boekhoudsoftware. Zo beschikt u over een solide basis om een financieel prognoseplan op te stellen over minstens 12 maanden.
HannaH is via API compatibel met de meeste Belgische boekhoudpakketten.
Na de import kunt u uw gegevens naar wens aanpassen en verder bewerken.
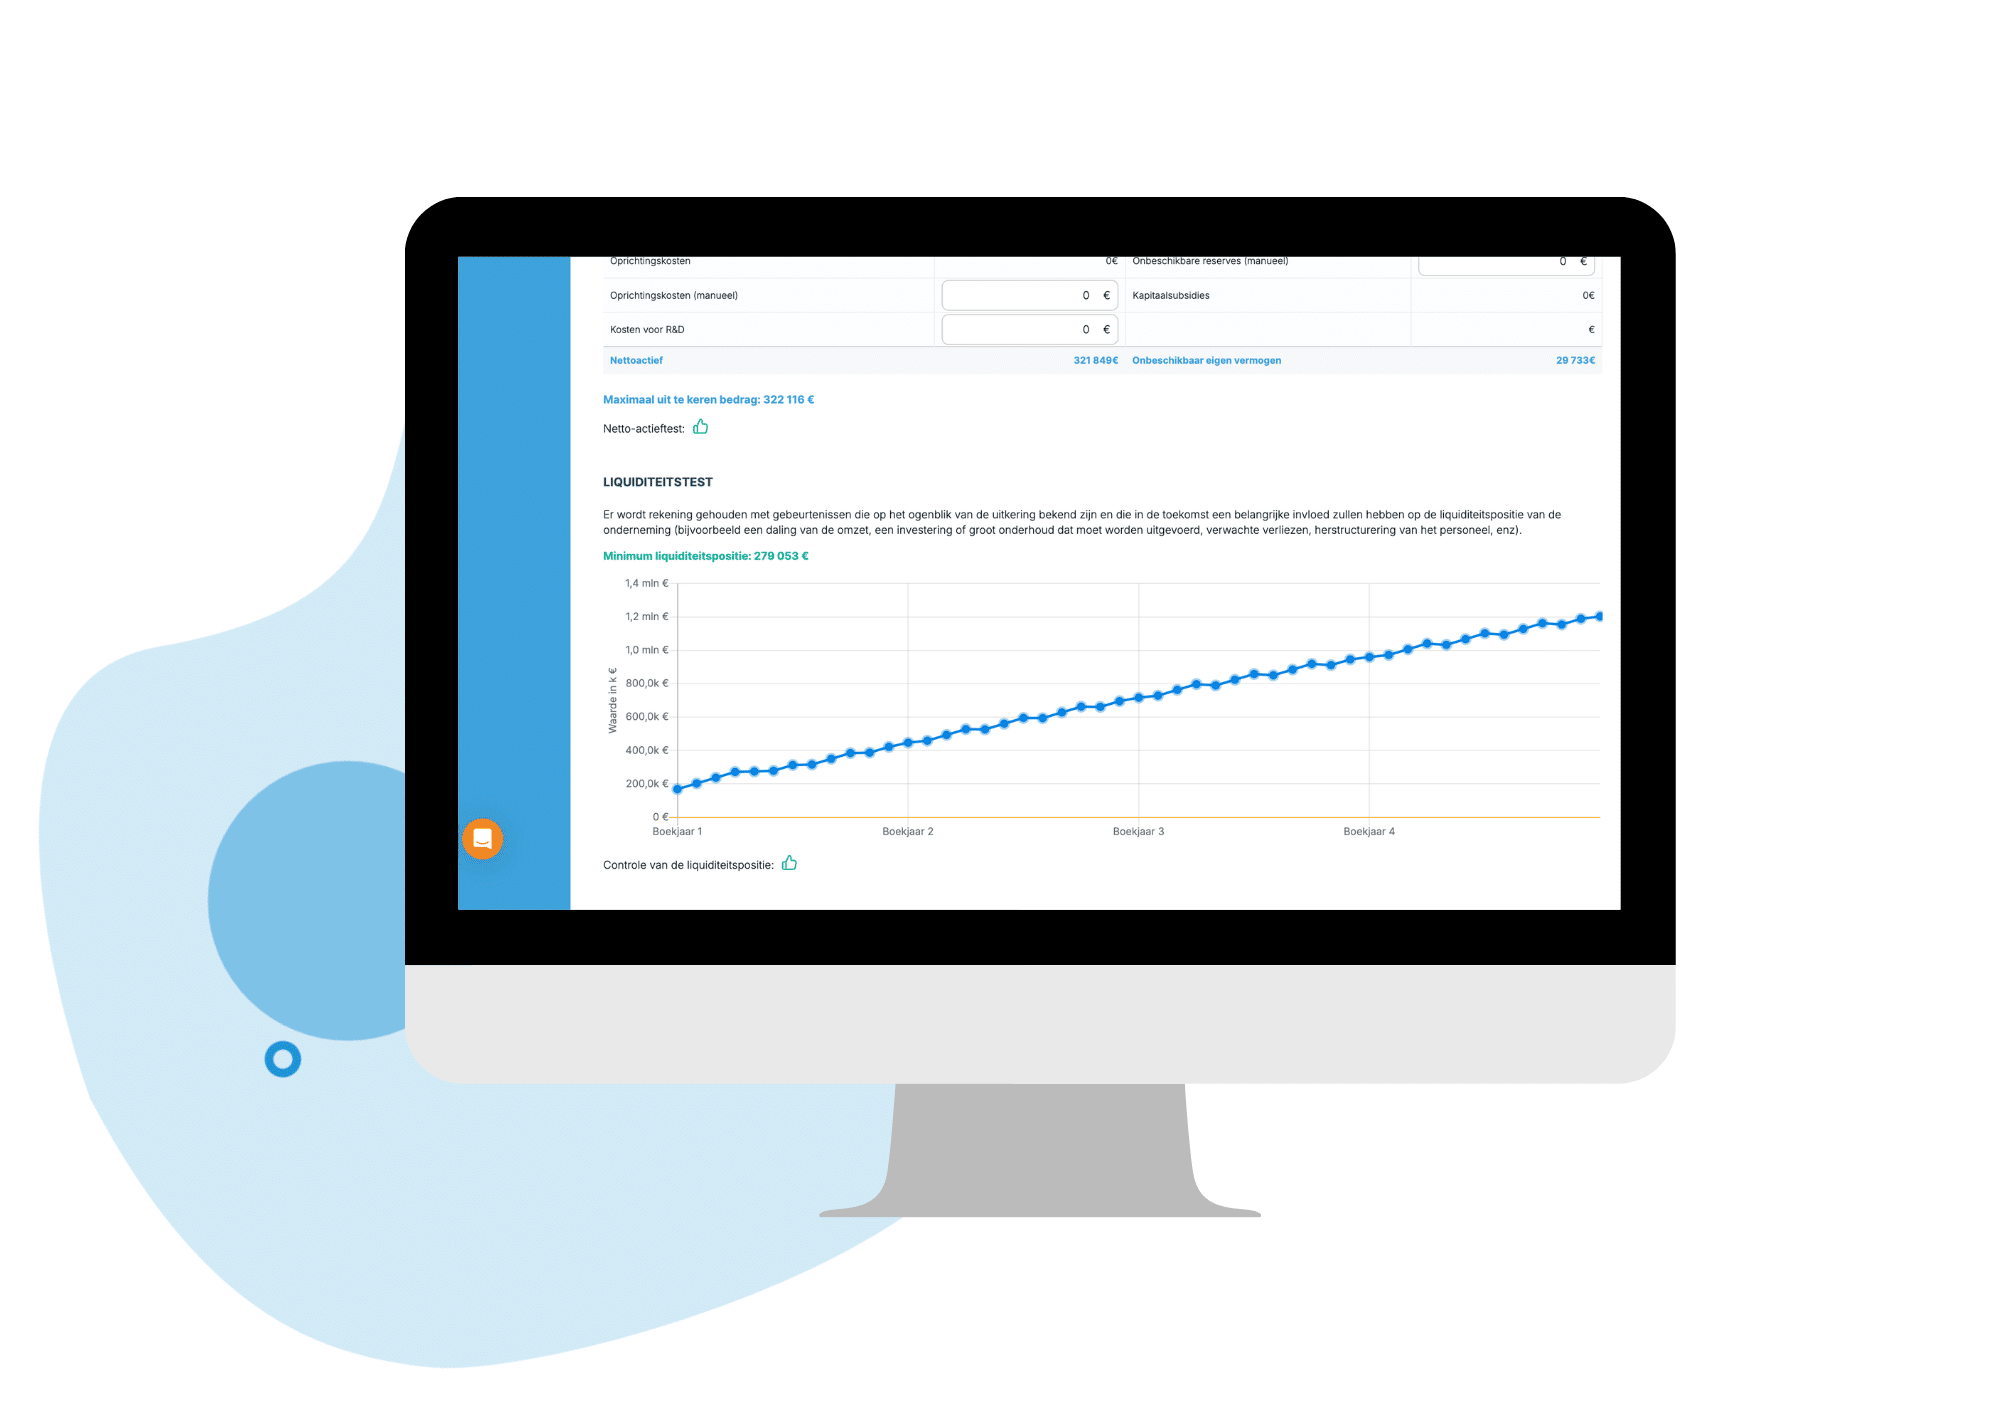
Netto-actieftest
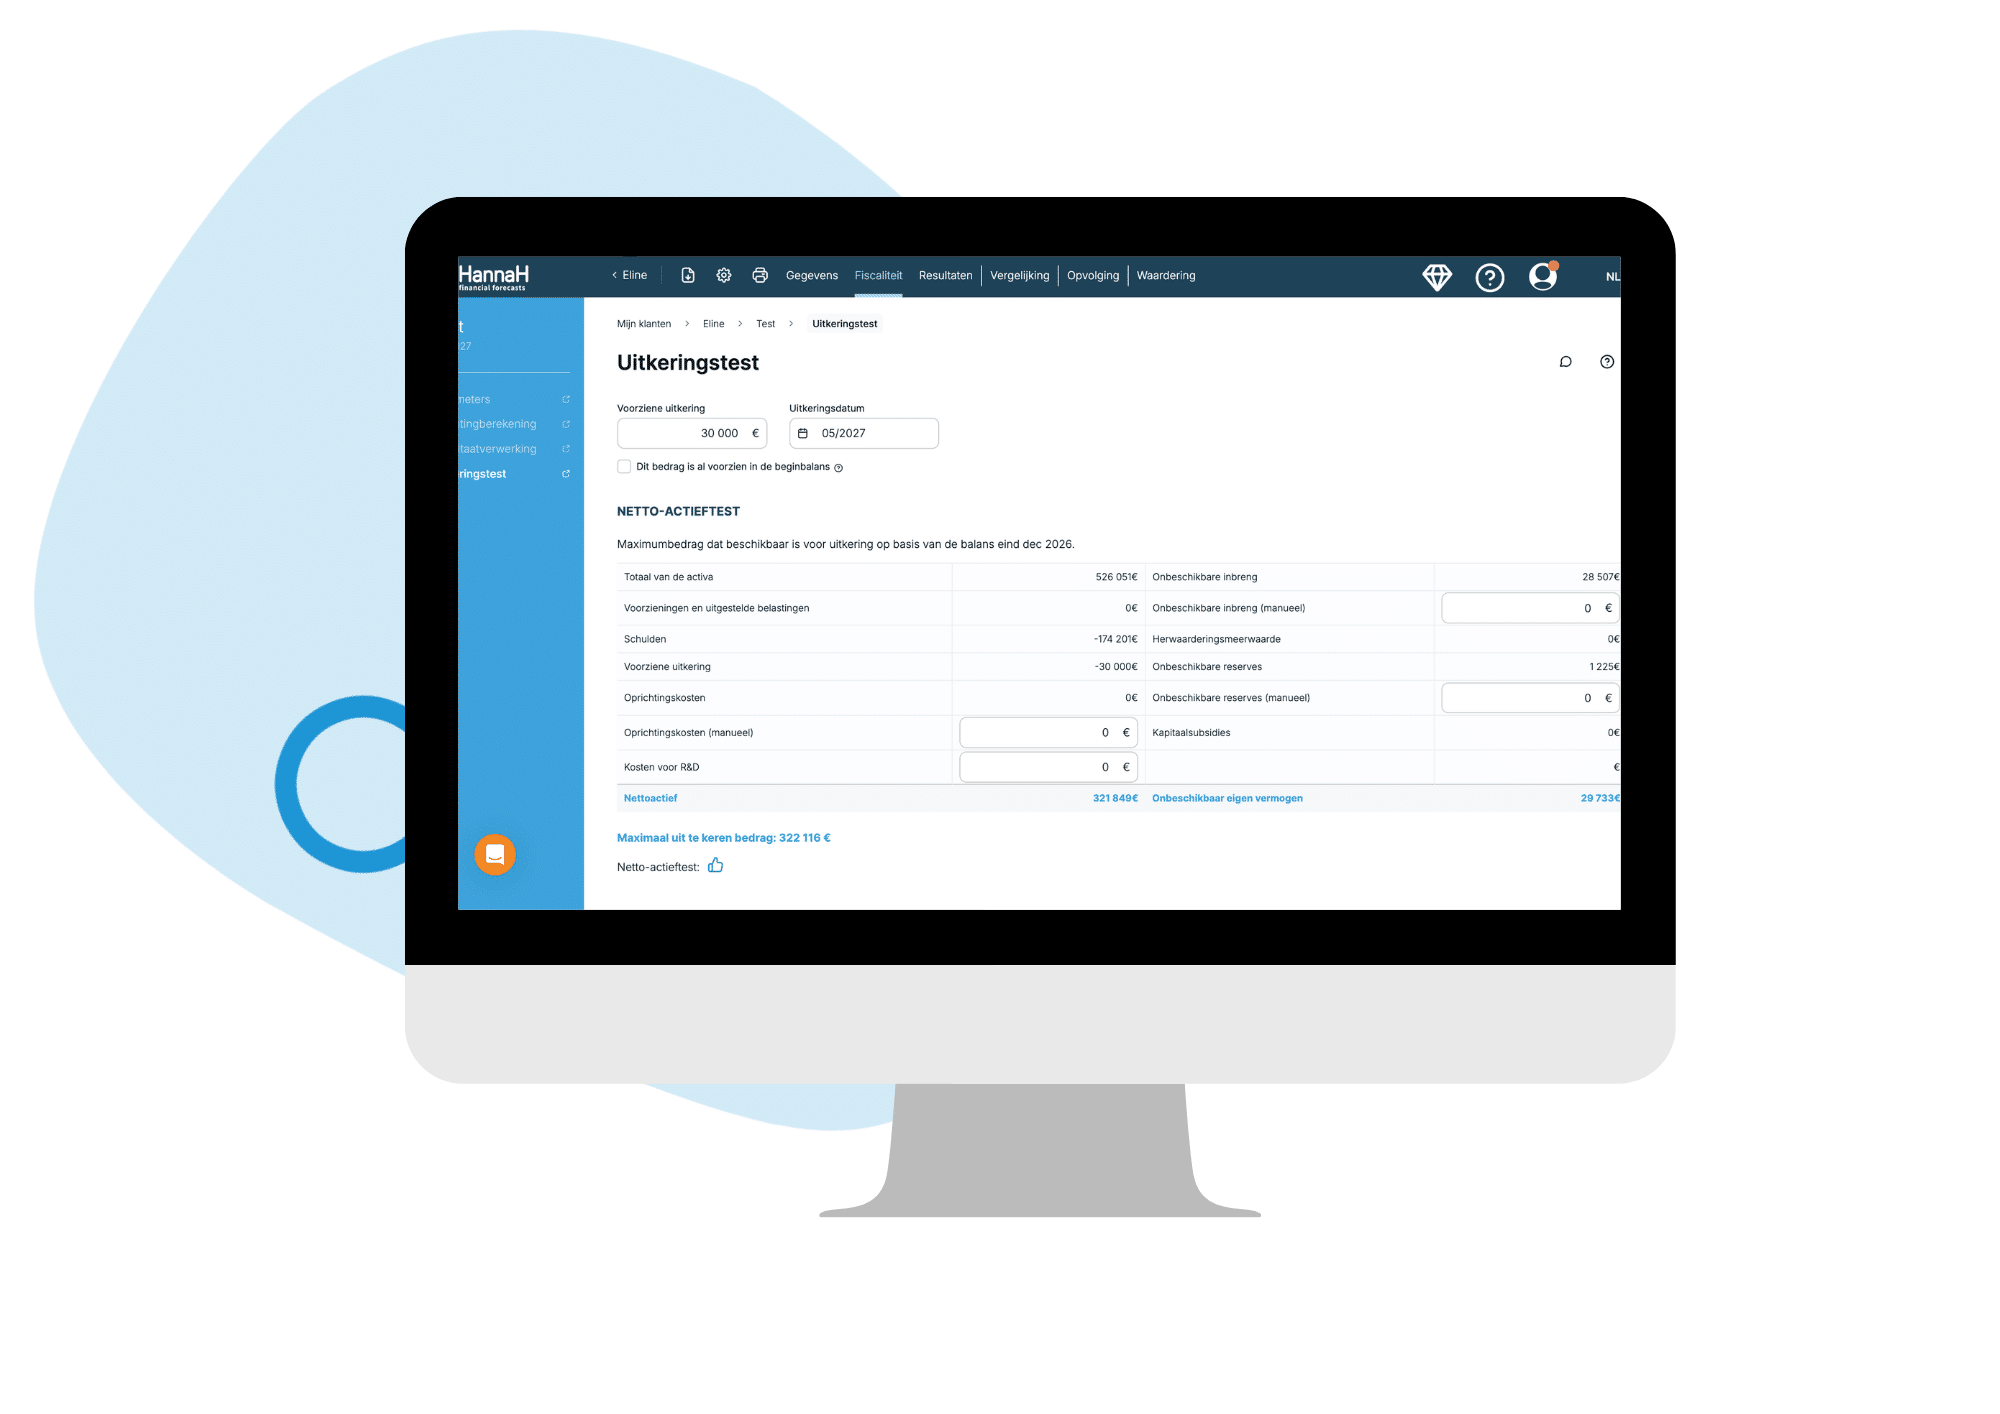
Geef eenvoudig het bedrag en de uitkeringsdatum van het dividend op. HannaH berekent vervolgens automatisch de netto-actieftest.
Liquiditeitstest
De liquiditeitstest wordt eveneens berekend om de uitkeringstest te vervolledigen. U ziet meteen of de dividenduitkering financieel haalbaar is of niet.
De uitkeringstest laat toe na te gaan of de financiële situatie van uw onderneming gezond blijft vóór elke dividenduitkering. Hij brengt eventuele risico’s voor de toekomst van de onderneming aan het licht die met deze uitkering verbonden zijn.
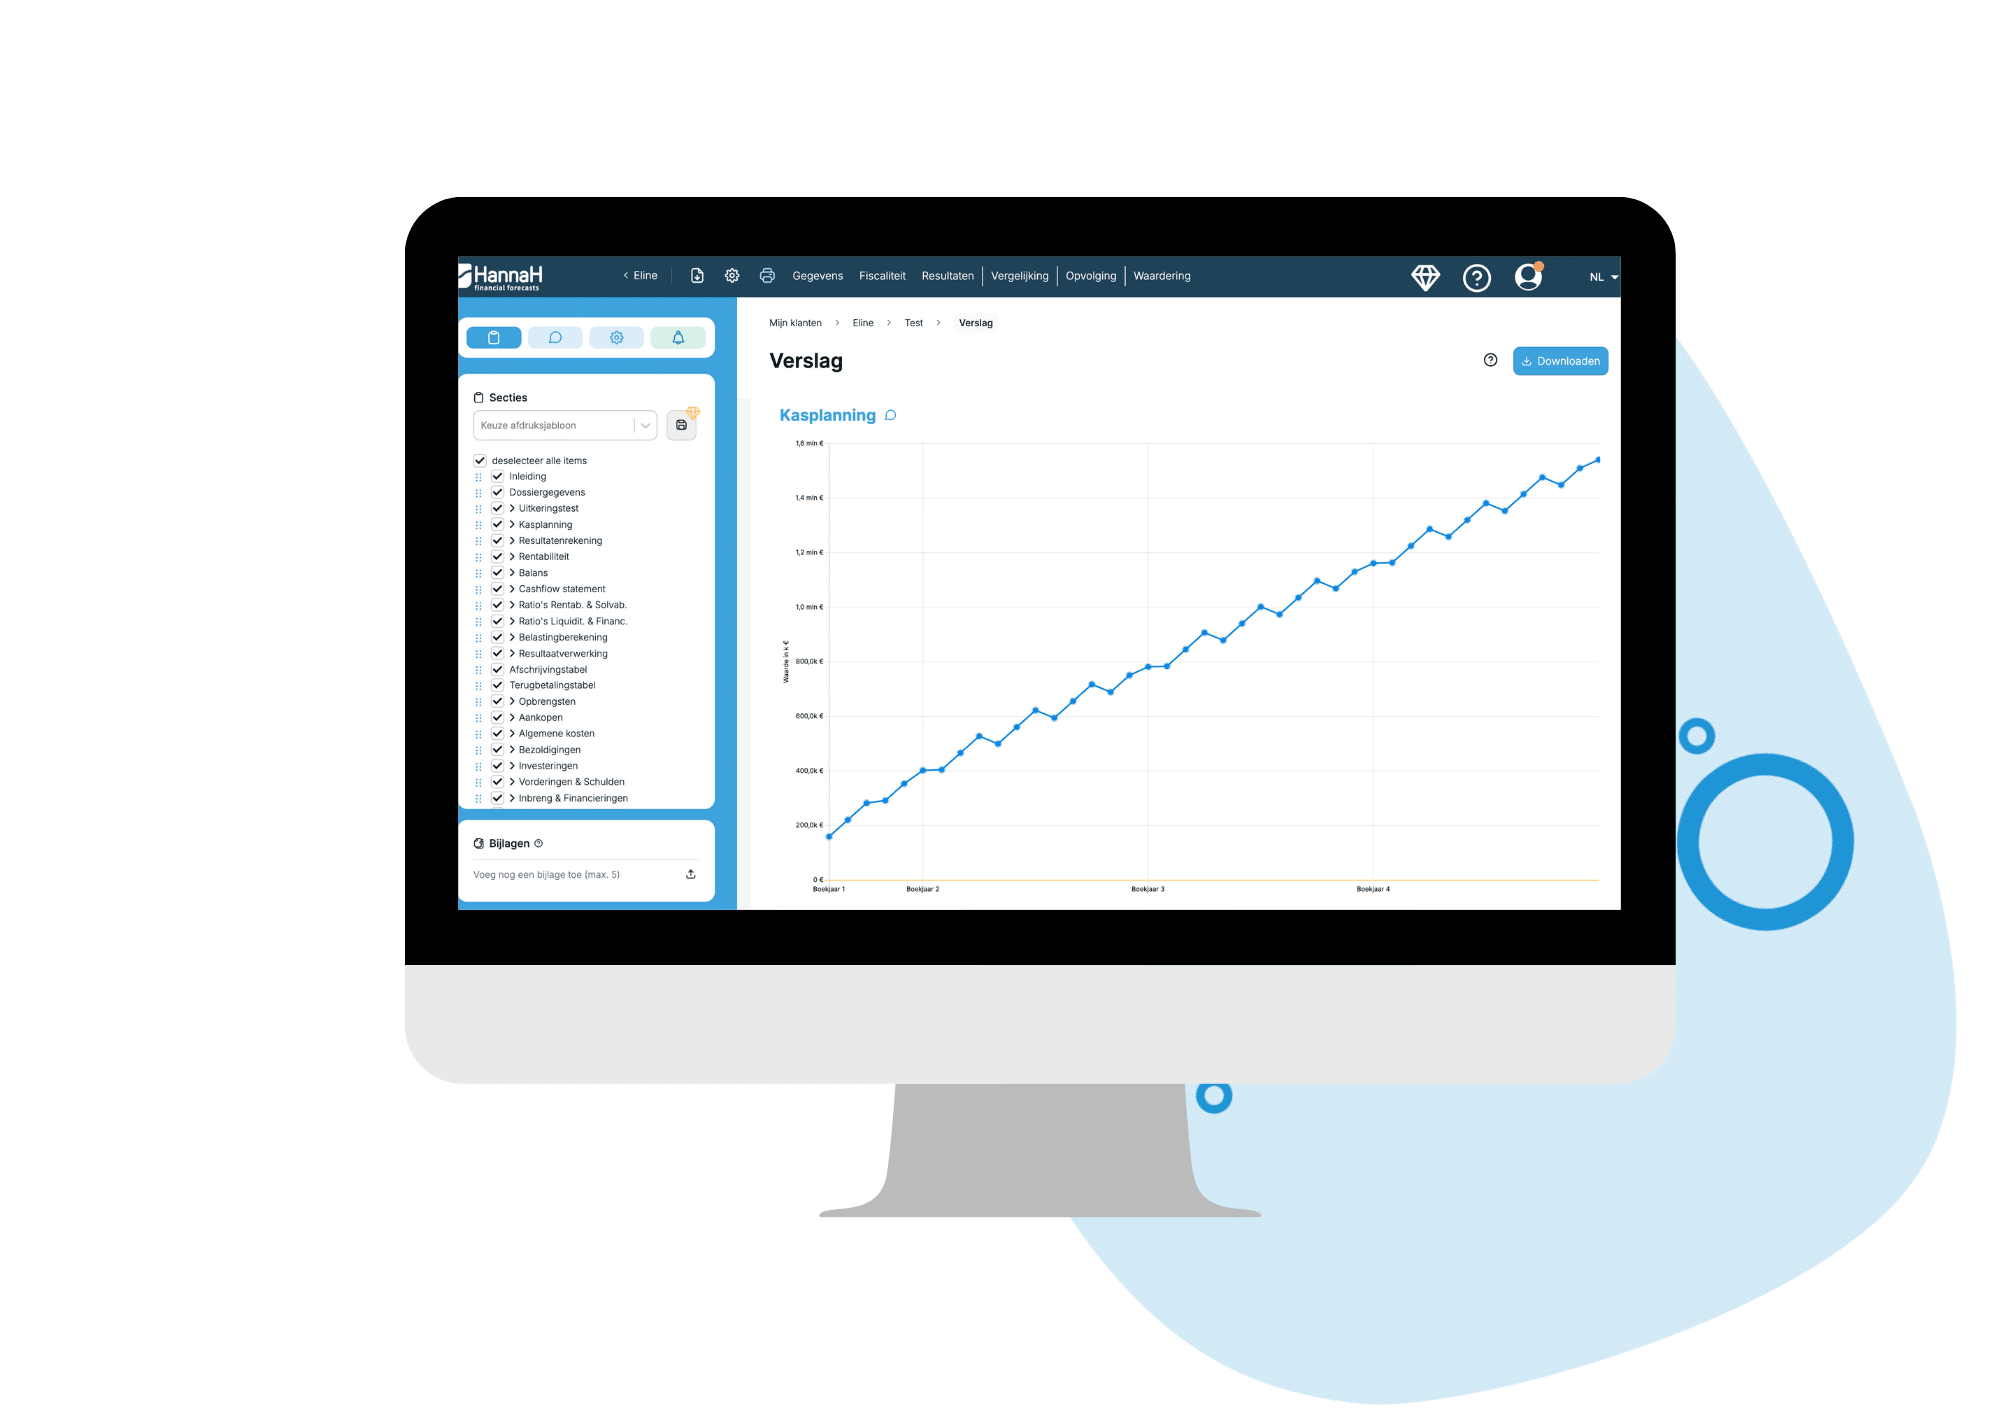
Professioneel rapport
Genereer vervolgens het professioneel rapport. Om het u makkelijk te maken, biedt HannaH een model “uitkeringstest” aan.
Wat zijn de voordelen van de uitkeringstest?
Gemoedsrust
Een onderneming kan sereen verdergaan na een dividenduitkering.
Duurzaamheid
De uitkeringstest garandeert de duurzaamheid van de onderneming
Regelgeving
De uitkeringstest in HannaH respecteert het Wetboek van Vennootschappen en Verenigingen (WVV).
De uitkeringstest wordt gebruikt bij de uitkering van dividenden in een vennootschap. Het wordt een dubbele test genoemd omdat hij enerzijds bestaat uit de toets van het nettovermogen. Met deze test wordt nagegaan of het netto-actief van de onderneming niet tot onder nul daalt als gevolg van de dividenduitkering. Anderzijds garandeert de liquiditeitstest dat de kasstroom van de onderneming positief blijft gedurende 12 maanden na de uitkering.
In het algemeen wordt de uitkeringstest uitgevoerd door een deskundige op het gebied van cijfers, zoals de accountant van de onderneming. De verantwoordelijkheid ligt ook bij het bestuursorgaan van de vennootschap, dat de liquiditeit beoordeelt op basis van de liquiditeitstoets (art. 5:143 SHA).
De beste manier om een uitkeringstest te voeren is het gebruik van software zoals HannaH, die deze test direct, intuïtief, professioneel en didactisch integreert.
Stel op basis van uw boekhoudkundige balans uw cash flow en uw netto activa vast om een eventuele uitkering van dividenden of tantièmes te valideren. HannaH levert u dan een rapport dat voldoet aan de CSA eisen.
Sinds 2019 stelt het Belgische Wetboek van vennootschappen en het Wetboek van vennootschappen deze test immers verplicht vóór elke dividenduitkering.
De verantwoordelijkheid wordt gedeeld door de accountant, de raad van bestuur en de algemene vergadering.
Een vennootschap voert een uitkeringstest wanneer zij dividenden aan haar aandeelhouders wenst uit te keren.
De uitkeringstest zorgt ervoor dat de financiële situatie van de vennootschap gezond is voordat wordt overwogen dividenden uit te keren. Uit deze test blijkt immers hoe groot het risico is voor de toekomst van de vennootschap na de uitkering van dividenden.
De uitkeringstest is een oefening die serieus moet worden uitgevoerd. De verantwoordelijkheid voor de liquiditeitstest berust immers bij de bestuurders van de vennootschap. Indien een vennootschap dividenden uitkeert terwijl de test op een negatieve liquiditeitspositie wijst, zullen de bestuurders hoofdelijk aansprakelijk worden gesteld voor eventuele schade.
Het netto boekhoudkundig actief is het verschil tussen het totale actief en het totale passief van een onderneming. Het stelt voor wat de aandeelhouders zouden bezitten als de onderneming werd vereffend en alle schulden betaald.
Het netto-actief wordt berekend door de voorzieningen, schulden, oprichtingskosten en O&O-kosten af te trekken van het totale actief.
Voor deze uitkeringstest stelt de financieel verantwoordelijke een financieel prognoseplan op tot minstens 12 maanden na de vrijgave van het dividend.
Ja. Sinds 2019 maakt het Wetboek van Vennootschappen en Verenigingen in België deze test verplicht vóór elke dividenduitkering.
De verantwoordelijkheid wordt gedeeld door de boekhouder, de raad van bestuur en de algemene vergadering.
Een onderneming voert een uitkeringstest uit wanneer ze dividenden wil uitkeren aan haar aandeelhouders.